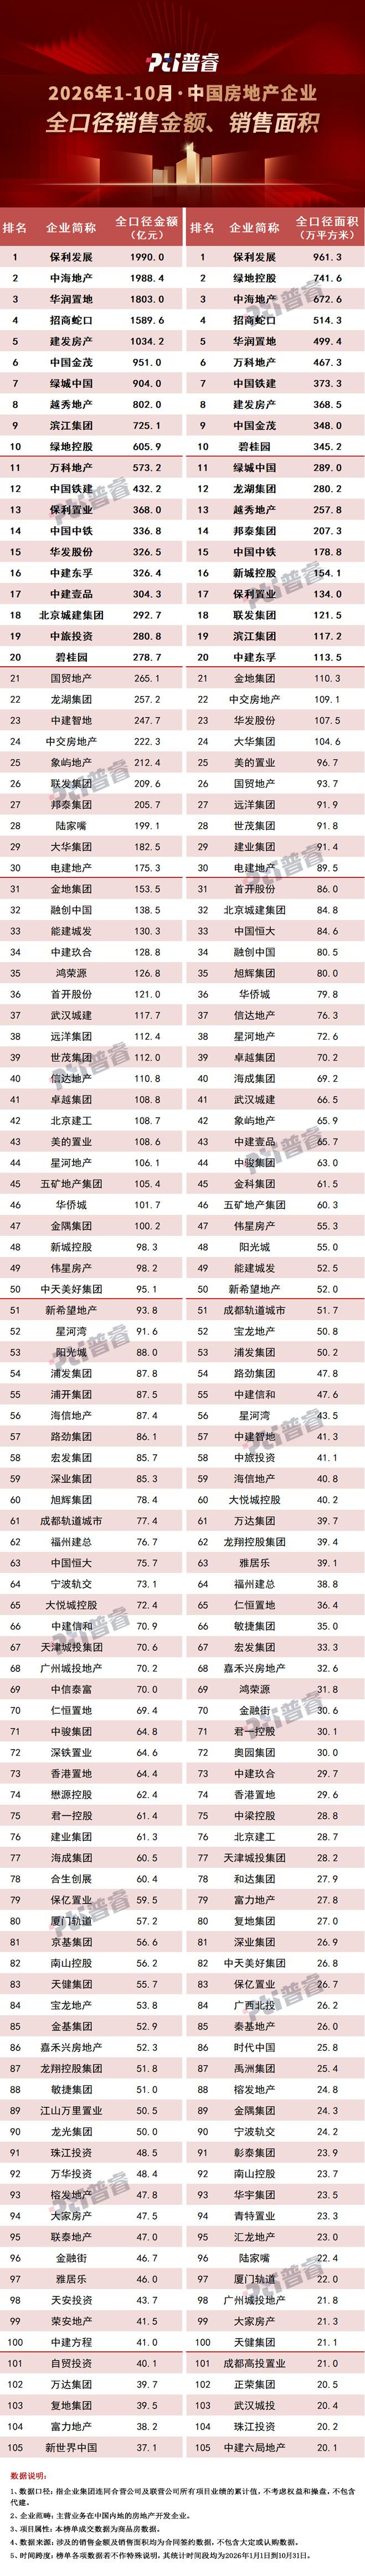
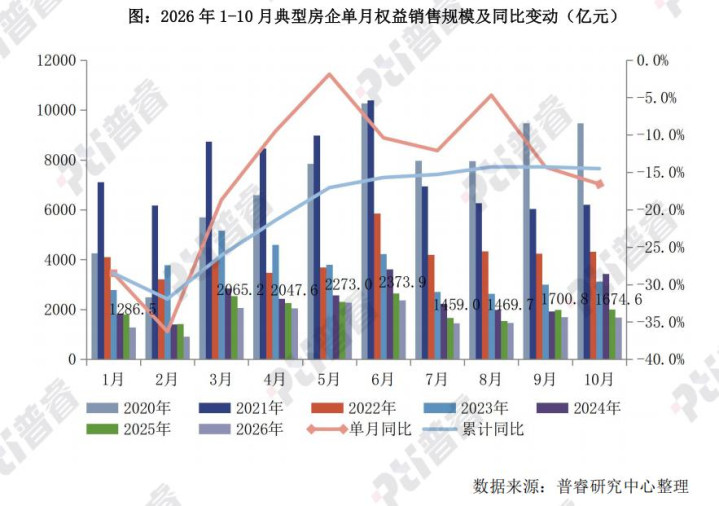
典型房企单月权益销售额1674.6亿元,1-10月累计销售权益金额17259.8亿元。现房销售细则扩围至13城,十堰为首个落地的三线城市。
文 / 普睿研究中心
解读
前言:
10月全国重点50城市新建商品住宅成交面积约1086万平方米,重点20城市二手房成交面积合计约1511万平方米,同比增长18.5%。
2026年10月政策延续宽松。中央层面,《求是》刊文锚定住房民生属性,六部门部署老旧街区厂区改造,明确全国有序改造1500个重大项目并支持REITs融资。地方层面,现房销售细则扩围至13城,十堰为首个落地的三线城市,各地对标828新政六大支柱执行,并以土地款分期、保函置换缓解房企资金压力。
本月典型房企实现销售权益金额1674.6亿元,1-10月累计销售权益金额17259.8亿元。
01 销售规模:典型房企单月权益销售额1674.6亿元
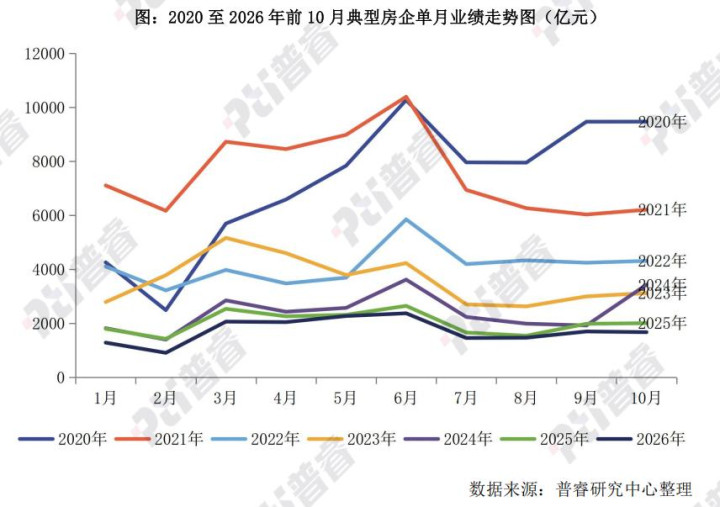
2026年10月,典型房企实现单月权益销售金额1674.6亿元,与上月基本持平,1-10月累计实现权益销售金额17259.8亿元。
02
企业表现:龙头房企收官放量销售提速,正增长阵营仍以央企国企为主导
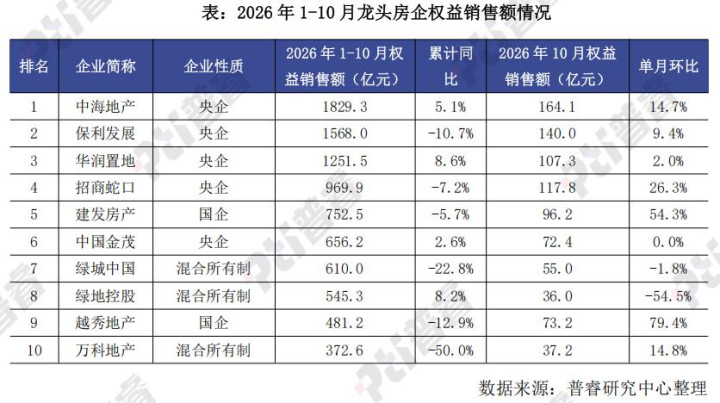
10月楼市进入金九银十收官阶段,国庆黄金周放量带动龙头房企单月销售明显提速。从权益销售额来看,中海地产单月达到164.1亿元位居榜首,越秀地产环比大增79.4%,建发房产环比增长54.3%,招商蛇口环比增长22.4%。火热的冲刺行情同步抬升头部房企的累计战绩,中海地产以1829.3亿元稳居第一,累计增长5.1%;华润置地累计增长8.6%,增速居头部房企第一;绿地控股与中国金茂累计销售也分别增长8.2%和2.6%。整体来看,单月放量带动累计销售降幅持续收窄,央企与地方国企在收官战中表现尤为突出。
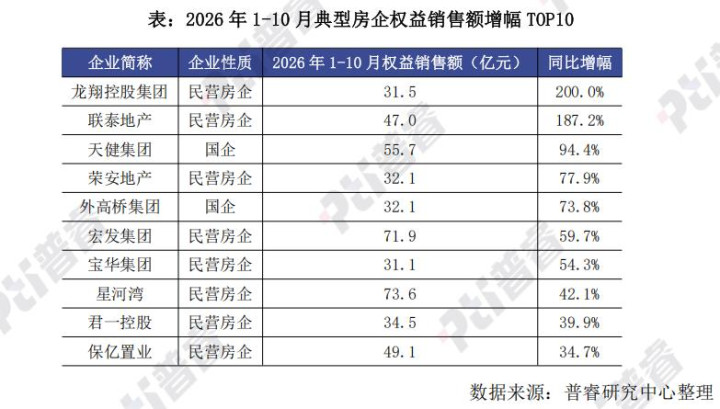
2026年1-10月共有30家企业实现了权益销售额正增长,其中2家企业增幅超过了100%。增幅榜头部断层明显,龙翔控股集团以200.0%领跑,联泰地产增长187.2%。榜单结构上,民营房企占据8席,荣安地产、宏发集团、宝华集团、星河湾增幅都在40%至80%之间;国企两席,天健集团增长94.4%,外高桥集团增长73.8%。高增长阵营由中小体量民企领衔,增长动能持续向新兴区域型房企集中。
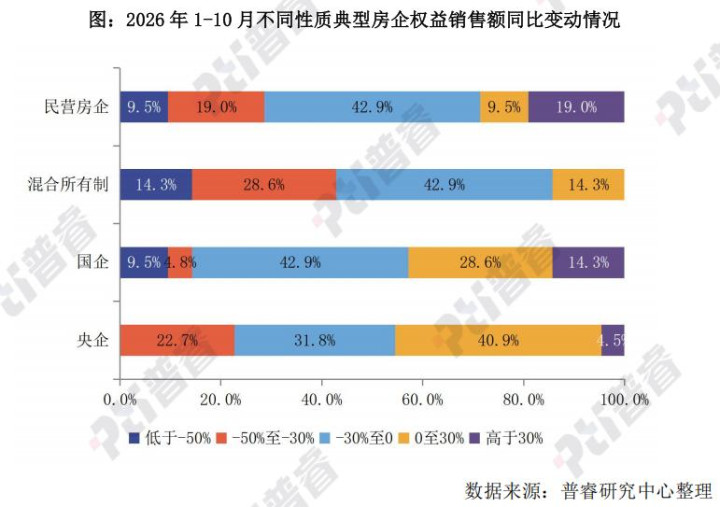
2026年1-10月各类型房企累计权益销售呈现新的增长格局,央企以45.5%的正增长占比跃居各类型首位,且无一家企业跌幅超过50%,40.9%的企业落在0至30%的温和增长区间,呈现整体趋稳、普涨特征。国企紧随其后,正增长占比42.9%,其中14.3%的企业增幅超30%,向上弹性明显。民营房企分化最为极致,19.0%的企业实现30%以上高增长居各类型之首,但同时仍有9.5%的企业深跌逾50%,强弱并存。混合所有制企业复苏乏力,正增长占比仅14.3%,无一企业增幅超30%。整体来看,正增长阵营以央企国企为主导,民营房企呈高增长与深跌幅并存的极端分化。
03
热销项目:政策传导链逐级清晰可见,10月楼市热度分层显著
2026年10月,在929购房贷款贴息新政与828楼市新政持续发酵下,全国楼市迎来成色十足的“金九银十”,国庆黄金周成交大幅放量,热销项目喜报频传,K型分化依旧显著,顶豪、改善、刚需三类产品呈现截然不同的热销逻辑。
顶豪走的是独立行情,成交逻辑几乎与政策无关。由招商蛇口开发的深圳后海招商玺,10月28日二次开盘当日劲销约29.7亿元,108套188至248平方米瞰海大平层备案均价15.6万元/平方米,一次开盘顶得上普通项目一整年的销售额;由越秀地产开发的北京越秀・朝阳璞樾,国庆假期去化率突破80.0%,稳居北京9万元/平方米以上豪宅去化第一梯队,到访量环比上涨50.0%。市场波动越剧烈,高净值人群越倾向于把资金沉淀在核心地段的大平层里,顶豪的走俏本质上是资产避险情绪的集中释放。
改善盘是政策传导最快的一环,成交节奏明显提速。由保利发展开发的佛山保利天奕10月12日首开即收金4.8亿元,288平方米楼王开盘售罄,270套房源面对的是超700批验资客户;由中国金茂开发的上海金茂・满誉在10月27日五批次开盘当日售罄,129组客户摇号抢117套房源,去化率100.0%;由越秀地产开发的上海越秀・天屿10月28日二批次开盘再创日光,劲销8.1亿元并二次触发积分,累计成交突破21.0亿元。改善客群手握旧房置换的底气,828新政放开限制后,他们成为最先放下观望、加速上车的群体。
刚需的复苏慢半拍,政策暖意还在路上。由保利发展开发的佛山保利中交大都汇国庆前4天成交逾25套,由佛山建发开发的佛山城发・榕华里同期成交15套,两个盘都主打低总价、高实用率和现房交付,靠贴息新政为首套购房者月供直接减负。相比改善盘的抢筹场面,刚需端仍是涓涓细流,购买力的修复需要收入预期与就业信心的同步支撑,这也决定了本轮行情回暖的深度。
10月楼市的热度排序,本质是购买力分层的直观投射。政策已按下传导的启动键,从顶豪到改善再到刚需,回暖的接力棒正在逐级传递,刚需能否接住,是判断市场能否真正走出底部的重要观察点。
04
政策环境:中央政策以存量用地和城市更新为抓手,现房细则向三线扩围落地
2026年10月,房地产政策环境延续宽松取向,中央层面从民生底层逻辑、存量资产盘活、城市更新扩容等维度持续发力,《求是》杂志刊发民生建设重要文章锚定住房民生属性,六部门联合部署老旧街区厂区改造,发改委表态按需出台增量政策,国常会统筹人口与住房支持举措,为行业中长期平稳运行筑牢制度基础。地方层面,现房销售制度改革加速向更多城市落地,深圳、杭州、宁波、十堰等相继出台实施细则,覆盖能级从一线、强二线延伸至三线城市;伴随9月公积金新规密集落地后,本月地方公积金优化频次明显回落,政策重心逐步向供给侧改革与存量提质切换。
存量用地与城市更新成为本月中央政策的核心抓手。10月13日,自然资源部正式发布《盘活存量土地和低效用地典型案例2026版》,推出六大类共29个典型案例,覆盖全国19个省(区、市),围绕规划引领、弹性管控、多元收储、功能赋权等核心环节系统梳理经验,标志着存量土地盘活从单点探索转向体系化推进。10月20日,住建部、财政部等六部门联合印发《关于推进老旧街区厂区改造提升的指导意见》,落实城市更新"十五五"规划要求,明确全国有序实施1500个老旧街区厂区改造提升重大项目,支持PPP模式与基础设施REITs融资。
地方层面,现房销售细则梯次落地,改革扩围至十三城。10月内,武汉、天津、深圳、杭州、宁波、十堰、温州、苏州、合肥、成都相继发布实施细则,累计已有13城出台文件,十堰为首个落地的三线城市。各地细则严格对标828新政,以8月28日为统一节点,围绕“新地封顶预售+优先现房、在途分类过渡、资金全额监管、主办银行统筹、土地款分期、开发贷匹配建设周期”六大支柱展开,并通过土地款分期、保函置换、分批竣备等方式缓解企业资金压力。
05 城市市场:新房成交与上月基本持平
新房供求:环比腰斩至年内次低,“金九”抢供潮未能延续
2026年10月,全国重点50城市新建商品住宅新增供应面积598万平方米,环比下降63.9%、同比下降27.8%。10月的大幅回落是“金九”现房细则落地前抢预售节点而供应透支的结果,这一情况未能延续,也说明供货不足并不是短期节奏问题。
2026年10月,全国重点50城市新建商品住宅成交面积1086万平方米,环比与上月基本持平。一线城市保持同环比正增长,成交面积184万平方米,环比增6%、同比增2%。
项目开盘去化:推盘量下滑明显,去化率由48%回落至34%
2026年10月,普睿数智监测的重点城市新建商品住宅首次开盘及加推项目共124个,推售房源10790套、认购3678套,平均开盘去化率34.1%,较9月的47.7%回落13.6个百分点。推售规模较9月减少约三成,推盘量与去化率同步回落,9月创下的新高未能延续,去化率重新回到2026年以来34%左右的中枢水平。
二手房成交:同比增19%,增幅创年内新高
2026年10月,全国重点20城市二手房成交面积1511万平方米,环比下降9.0%、同比增长18.5%。单月规模为2026年内除春节月外的最低值,总量扩张的动能确已减弱;但同比增幅是2026年以来最高,且自3月起已连续八个月为正。
土地市场:成交建面同比增51%,核心城市供地延后致溢价率大幅回落
2026年10月,月末快报数据显示,全国土地成交建筑面积同比增长51%、成交金额同比增长65%,单月增幅均为2021年以来的最高同比增幅,增长主要来自9月供应大幅放量的滞后传导。市场热度方面,10月土地市场平均溢价率为1.1%,较9月全月回落4.9个百分点,创下年内新低,优质稀缺地块热度仍有支撑。
普睿研究中心聚焦房地产行业,构建“基础研究、深度研究、测评研究”三位一体研究体系,围绕宏观政策、土地城市、房企经营、产品交付、代建、社群、品牌等八大方向,输出全维度行业洞察。
基础研究搭建日、周、月、季、半年度多频监测体系,依托线上数据库与线下实地调研,持续沉淀市场数据底座,常态化输出快评、周报、月报等标准化成果,同时面向政府、机构、房企提供数据内参与定制化支持服务。
深度研究聚焦行业趋势研判,每年产出数十份专题报告与系列白皮书,围绕行业周期、政策解读、企业经营、城市更新、产品创新等议题,复盘市场变化,研判发展走向,沉淀体系化行业研究成果。
测评研究打造九大量化评价标尺,按月度、半年度、年度开展企业、项目、城市多维度测评,覆盖销售、土储、产品力、交付力、代建、品牌、社群等板块,以客观量化评价为行业提供参照,助力行业向高质量发展转型。
坚持客观独立的研究立场,服务房企、政府、券商及行业媒体,输出报告、白皮书、测评榜单、定制咨询等多元产品,以数据为基、以专业为核,为客户决策提供可靠的研究支撑。
排版:xy
天载配资提示:文章来自网络,不代表本站观点。
- 上一篇:配资网 筑牢生态安全防线,越秀农林街这场植物检疫讲座干货满满
- 下一篇:没有了
沪深京行情 实时轮播
热点资讯